
Контрольная работа по Эконометрике Вариант 10
|
ИНФОРМАЦИЯ
|
|
|
Вид работы:
|
Контрольная работа
|
|
Дисциплина:
|
|
|
ВУЗ:
|
нет данных
|
|
Город, год:
|
Владимир 2015
|
Задание
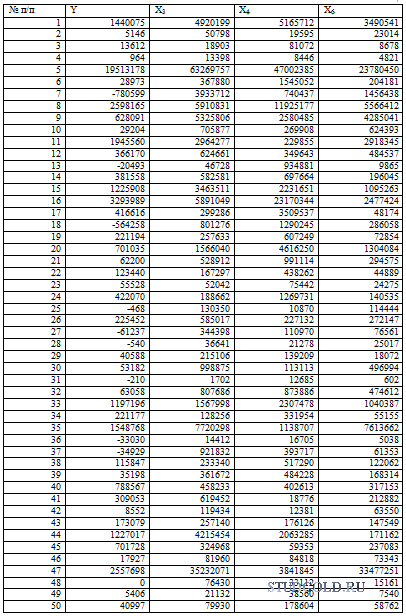
Варианты заданий для контрольной работы представлены в табл. 1.
Таблица 1
Варианты для самостоятельной работы
№ варианта | Исследуемые факторы | Номера наблюдений |
10 | Y, Х3, Х4, Х5 | 1-50 |
На основании данных, приведенных в табл. 2:
1. Постройте диаграммы рассеяния, представляющие собой зависимости Y от каждого из факторов Х. Сделайте выводы о характере взаимосвязи переменных.
2. Осуществите двумя способами выбор факторных признаков для построения регрессионной модели:
а) на основе анализа матрицы коэффициентов парной корреляции, включая проверку гипотезы о независимости объясняющих переменных (тест на выявление мультиколлинеарности Фаррара–Глоубера);
б) с помощью пошагового отбора методом исключения.
3. Постройте уравнение множественной регрессии в линейной форме с выбранными факторами. Дайте экономическую интерпретацию коэффициентов модели регрессии.
4. Дайте сравнительную оценку силы связи факторов с результатом и коэффициентов с помощью коэффициентов эластичности, - и -коэффициентов.
5. Рассчитайте параметры линейной парной регрессии для наиболее подходящего фактора Хj
6. Оцените качество построенной модели с помощью коэффициента детерминации, средней относительной ошибки аппроксимации и F- критерия Фишера.
7. Проверьте выполнение условия гомоскедастичности.
8. Используя результаты регрессионного анализа, ранжируйте компании по степени эффективности.
9. Осуществите прогнозирование среднего значения показателя Y при уровне значимости = 0,1, если прогнозное значение фактора Хj составит 80% от его максимального значения. Представьте на графике фак-тические данные Y, результаты моделирования, прогнозные оценки и границы доверительного интервала.
10. Составьте уравнения нелинейной регрессии:
а) гиперболической;
б) степенной;
в) показательной.
11. Приведите графики построенных уравнений регрессии.
12. Для нелинейных моделей найдите коэффициенты детерминации и средние относительные ошибки аппроксимации. Сравните модели по этим характеристикам и сделайте вывод о лучшей модели.
| СТОИМОСТЬ РАБОТЫ: | 500 руб. |
| - Введите стоимость работы и нажмите на "Перевести" | |
| - После оплаты отправьте СКРИНШОТ ОПЛАТЫ и ССЫЛКУ НА РАБОТУ на почту support@studgold.ru и ждите файл на вашу почту. | |
| - Если цена не указана или менее 500 руб., то уточните цену на support@studgold.ru и только потом оплачивайте. | |

Минимальная длина комментария - 50 знаков. комментарии модерируются
|
СМОТРИТЕ ТАКЖЕ
|
Контрольная работа по Эконометрике Вариант 8 [06-05-2015 22:10]
На основании данных, приведенных в табл.: 1. Постройте диаграммы рассеяния, представляющие собой зависимости Y от каждого из факторов Х. Сделайте выводы о характере взаимосвязи переменных. 2.
Предмет: Эконометрика
Контрольная работа по Эконометрике Вариант 6 [06-05-2013 11:46]
Задача На основании данных, приведенных в табл. 1: 1. Постройте диаграммы рассеяния, представляющие собой зависимости Y от каждого из факторов Х. Сделайте выводы о характере взаимосвязи переменных.
Предмет: Эконометрика
Контрольная работа по Эконометрике Вариант 7 [30-09-2013 15:56]
На основании данных, приведенных в табл.: 1. Постройте диаграммы рассеяния, представляющие собой зависимости Y от каждого из факторов Х. Сделайте выводы о характере взаимосвязи переменных. 2.
Предмет: Эконометрика
Контрольная работа по Эконометрике Вариант 7 (Doc + Excel) [31-05-2013 16:39]
На основании данных, приведенных в табл.: 1. Постройте диаграммы рассеяния, представляющие собой зависимости Y от каждого из факторов Х. Сделайте выводы о характере взаимосвязи переменных. 2.
Предмет: Эконометрика
Контрольная работа по Эконометрике Вариант 11 [31-03-2016 15:07]
Задание 1 Таблица 1 Добыча сырой нефти и природного газа, предоставление услуг в этих областях (данные за 2009 г.) На основании данных, приведенных в табл. 1: 1. Постройте диаграммы рассеяния,
Предмет: Эконометрика
